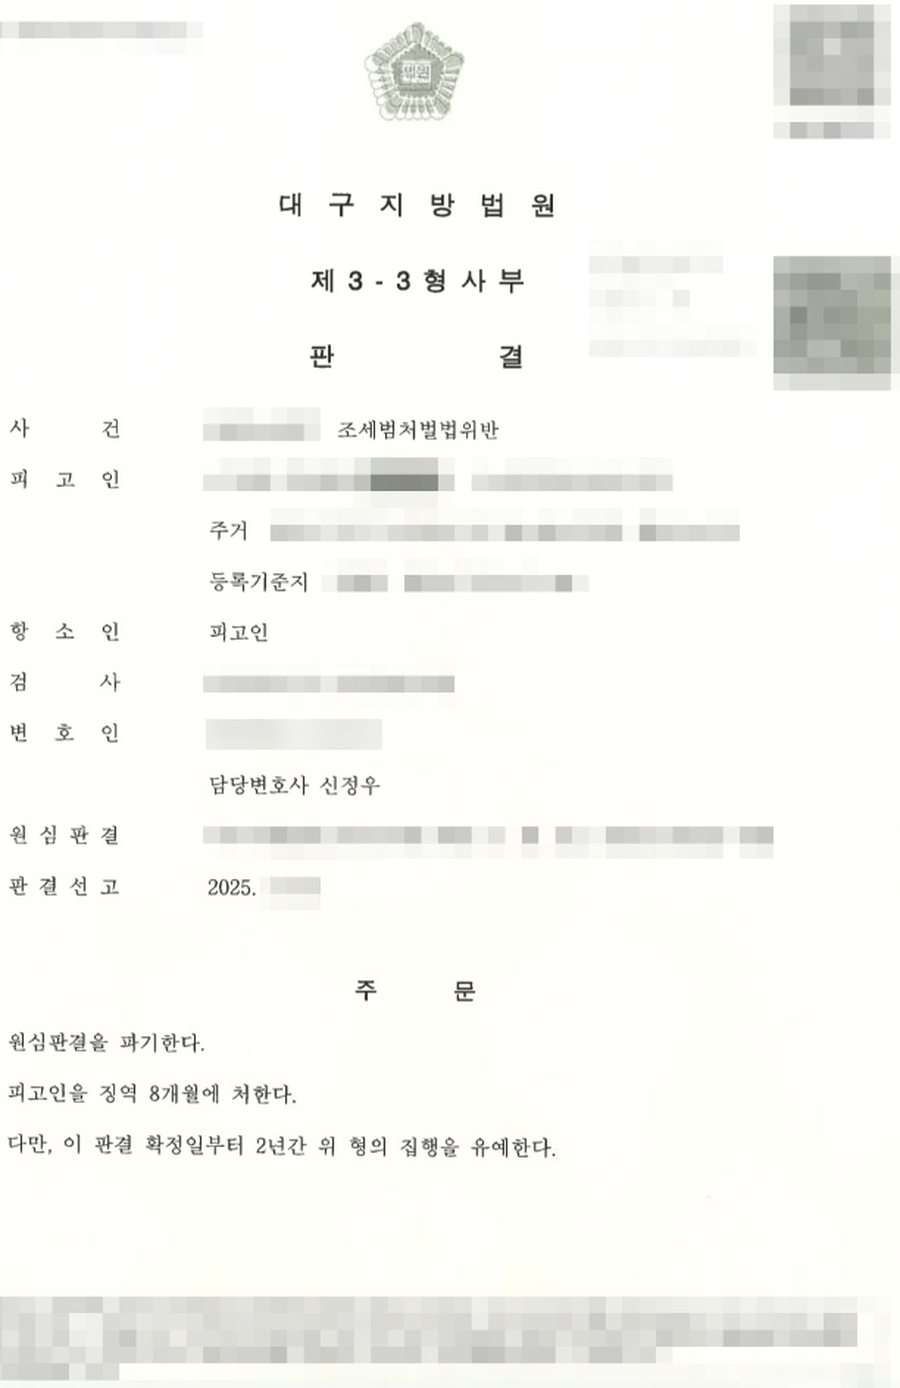
의뢰인은 허위 세금계산서를 발급한 혐의로 조세범 처벌법 위반으로 기소되었습니다. 세금계산서 등을 거짓으로 기재해 발급한 행위를 처벌하는 같은 법 제10조 제3항 제1호가 적용되었습니다. 법정형은 3년 이하의 징역 또는 공급가액에 부가가치세율을 적용한 세액의 3배 이하 벌금입니다.
원심은 징역 8개월의 실형을 선고했습니다. 판결문은 허위로 발급한 세금계산서의 공급가액 규모와 발급 횟수로 보아 죄책이 가볍지 않다고 밝혔습니다. 의뢰인은 이미 상당 기간 구금 생활을 하고 있었습니다.
이 사건과 관련해 미납된 세금은 4,600여만 원이었습니다. 항소심에서도 실형이 유지될 가능성이 컸습니다. 의뢰인에게 가장 절박한 목표는 실형을 면하고 구금 상태에서 벗어나는 것이었습니다.
허위 세금계산서 발급은 국가의 세금 징수를 가로막고, 성실하게 세금을 내는 사람들의 신뢰를 무너뜨리는 범죄로 다뤄집니다.
조세범죄는 국가가 피해자입니다. 그래서 미납된 세금을 얼마나 냈는지가 형을 정하는 데 결정적입니다. 담당 변호사는 원심의 형이 너무 무겁다는 양형부당을 주장하면서 이 부분을 가장 앞에 두었습니다.
의뢰인은 원심에서 1,000여만 원을 납부했습니다. 항소심 재판 중에도 500만 원을 추가로 냈습니다. 담당 변호사는 이 납부 사실을 입증 자료와 함께 재판부에 제시했습니다. 꾸준한 납부는 반성의 의지를 보여 주는 가장 분명한 근거였습니다.
납부한 돈은 미납세금 전체에 비하면 일부였습니다. 그러나 1심 이후 항소심 재판 중에도 납부를 이어 갔다는 점이 중요했습니다.
이미 상당 기간 구금 생활을 했다는 점도 유리한 사정으로 활용했습니다. 의뢰인이 그 기간 동안 범행의 대가를 치르며 자숙하고 반성할 기회를 가졌다는 점을 강조했습니다.
여기에 의뢰인의 나이와 성행, 환경을 더했습니다. 특히 건강 상태를 비롯해 유리하게 작용할 수 있는 제반 사정을 모아 법원에 제출했습니다.
재판부가 형을 정할 때 살피는 사정을 빠짐없이 갖추려는 것이었습니다.
항소심 재판부는 의뢰인의 죄책이 가볍지 않다는 점을 다시 확인했습니다. 그러면서도 원심의 형(징역 8월)은 무거워서 부당하다고 판단했습니다. 재판부가 인정한 유리한 정상은 다음과 같습니다.
원심판결은 파기되었고, 징역 8개월에 집행유예 2년이 선고되었습니다. 의뢰인은 구금 상태에서 벗어나 사회로 돌아올 수 있었습니다.
판결문이 지적한 죄책의 무게는 그대로였습니다. 달라진 것은 피해 회복을 위한 노력이 쌓였다는 점이었습니다.
성함과 연락처만 남겨주시면 빠르게 연락드립니다.

